انتقال وجه به خارج از کشور بانک ملی با 2 روش ساده
بسیاری از مشتریان بانک ملی که قصد ارسال پول به فرزند دانشجو، خرید آنلاین از خارج یا تسویه هزینههای سفر را دارند، فکر میکنند کافی است به شعبه مراجعه کنند و حواله بینالمللی بگیرند. واقعیت این است که به دلیل تحریمهای بانکی، انتقال وجه مستقیم و سوئیفتی از بانک ملی به خارج از کشور برای اشخاص عادی امکانپذیر نیست.
با این حال، دو مسیر قانونی و کاربردی وجود دارد که مشتریان بانک ملی میتوانند از آنها استفاده کنند. در این مقاله این دو روش، هزینهها، ریسکها و اشتباهات را بررسی میکنیم تا تصمیم درستی بگیرید.


واقعیت انتقال وجه بانک ملی به خارج؛ چرا سوئیفت کار نمیکند؟
اولین چیزی که باید بدانید این است که بانک ملی ایران، مانند تمام بانکهای داخلی، به شبکه بینبانکی سوئیفت (SWIFT) دسترسی ندارد. این محدودیت ناشی از تحریمهای مالی بینالمللی است و ربطی به سیاست داخلی بانک ندارد.
در نتیجه، انتقال وجه به سبک حواله بانکی معمول اروپا یا آمریکا -یعنی وارد کردن شماره آیبان مقصد و انجام تراکنش مستقیم- برای مشتریان بانک ملی وجود ندارد. هرکسی که چنین وعدهای بدهد یا چنین خدمتی را «حواله مستقیم بانک ملی» معرفی کند، باید با احتیاط بررسی شود.
آنچه بانک ملی واقعاً ارائه میدهد، دو مسیر مکمل است: نخست، تسویه حساب از طریق صرافیهای مجاز که با حساب ریالی بانک ملی در ارتباطاند؛ دوم، سازوکار رسمی «ارز همراه مسافر» که در چارچوب مقررات بانک مرکزی، امکان حواله ارز اظهارشده به خارج را از طریق بانک ملی فراهم میکند. در ادامه هر دو را بهصورت گامبهگام توضیح میدهیم.
روش اول: انتقال وجه از طریق صرافیهای مجاز مرتبط با حساب بانک ملی
پرکاربردترین و سریعترین روش برای اکثر مشتریان بانک ملی، استفاده از صرافیهای دارای مجوز از بانک مرکزی است. در این روش شما مبلغ ریالی را از حساب بانک ملی خود به حساب صرافی واریز میکنید و صرافی، معادل ارزی را از طریق حسابهای شرکتی خود در کشور مقصد به گیرنده پرداخت میکند.
مزیت اصلی این روش، سرعت و امکان دریافت رسید رسمی است؛ رسیدی که در صورت نیاز میتوانید برای اثبات منشأ پول به بانک مقصد ارائه دهید. این نکته بهویژه برای جلوگیری از مسدودشدن حساب بانکی گیرنده در خارج اهمیت دارد.
نکته مهم این است که هر صرافی سقف مشخصی برای هر تراکنش دارد و معمولاً مبالغ زیر هزار دلار را نمیپذیرد. کارمزد این خدمات معمولاً بین چهار تا شش درصد مبلغ انتقالی است و بسته به مقصد و ارز متفاوت است.
یه نگاه به این هم بنداز: اقتصاد و نظام اقتصادی؛ مهمترین مباحث اقتصاد کلان
پیش از انتخاب صرافی، حتماً مجوز فعالیت آن را از سایت بانک مرکزی استعلام بگیرید و از واریز وجه به حسابهای شخصی بدون سابقه شرکتی خودداری کنید. این تنها راه برای کاهش ریسک کلاهبرداری در این مسیر است.
روش دوم: حواله ارز همراه مسافر از طریق بانک ملی
روش دوم برای کسانی مناسب است که ارز فیزیکی همراه خود دارند یا قصد سفر خارجی را دارند. طبق دستورالعمل بانک مرکزی، مسافرانی که ارز خود را در گمرک اظهار کردهاند، میتوانند بهجای خروج فیزیکی پول، از بانک ملی درخواست حواله همان مبلغ به خارج از کشور را بدهند.
در این حالت، بانک ملی پس از تأیید منشأ ارز توسط مرکز اطلاعات مالی و مبارزه با پولشویی، نسبت به حواله وجه یا استرداد آن اقدام میکند. سقف خروج ارز از مرزهای زمینی و ریلی دو هزار یورو و از مرزهای هوایی مبلغ بیشتری تعیین شده که برای مقادیر بالاتر، ثبت در سامانه ارز همراه مسافر الزامی است.
این مسیر رسمیترین شکل ارتباط بانک ملی با انتقال وجه بینالمللی است، اما محدود به مواردی مانند اهداف بشردوستانه یا شرایط خاص اعلامی بانک مرکزی است و برای انتقال روزمره پول کاربرد گستردهای ندارد. بنابراین بیشتر بهعنوان یک گزینه پشتیبان در کنار صرافیهای مجاز در نظر گرفته میشود.
مقایسه دو روش انتقال وجه از بانک ملی به خارج
برای تصمیمگیری سریعتر، مقایسه دو روش در جدول زیر آمده است:
| معیار | صرافیهای مجاز | ارز همراه مسافر (بانک ملی) |
| سرعت انجام | معمولاً یک تا دو روز کاری | چند روز تا چند هفته، بسته به بررسی منشأ ارز |
| کارمزد | حدود چهار تا شش درصد مبلغ | معمولاً بدون کارمزد اضافی، اما محدود به شرایط خاص |
| سقف مبلغ | بسته به صرافی، معمولاً چند هزار دلار در هر تراکنش | تا سقف ارز اظهارشده در گمرک |
| نیاز به مدارک | فیش واریز و گاهی مدارک هویتی | اظهارنامه گمرکی و تأیید مرکز مبارزه با پولشویی |
| مناسب برای | هزینه تحصیل، خرید آنلاین، پرداختهای تجاری کوچک | مسافران با ارز اظهارشده، مقاصد بشردوستانه |
تجربه کاربران و الگوهای رایج در انتقال وجه
بر اساس تجربه مشترک بسیاری از کاربران، رایجترین الگو این است که افراد ابتدا با انتظار انجام حواله مستقیم بانکی به شعبه بانک ملی مراجعه میکنند و پس از اطلاع از محدودیتها، به صرافیهای معتبر ارجاع داده میشوند.
الگوی دیگری که در گزارشهای کاربران دیده میشود، تأخیر در تأیید منشأ ارز در مسیر ارز همراه مسافر است، بهخصوص وقتی مدارک اظهارنامه گمرکی ناقص باشد. این تأخیر میتواند از چند روز تا چند هفته طول بکشد.
همچنین بسیاری از کاربران گزارش میدهند که مقایسه چند صرافی مجاز پیش از انتقال، تفاوت محسوسی در کارمزد نهایی ایجاد کرده است. تجربه رایج نشان میدهد صرافیهایی که سابقه طولانیتر و حسابهای شرکتی شفافتری دارند، ریسک مسدودشدن وجه در مقصد را کاهش میدهند.
اشتباهات رایج و نکات نادیدهگرفتهشده در انتقال وجه به خارج
اشتباه اول: اعتماد به وعده «حواله مستقیم و سریع بانک ملی».
راهحل: پیش از هر اقدام، از شعبه یا کانال رسمی بانک ملی استعلام بگیرید که آیا چنین خدمتی اصلاً وجود دارد یا خیر؛ در غیر این صورت به سراغ صرافی مجاز بروید.
اشتباه دوم: واریز وجه به حساب شخصی صرافی بهجای حساب شرکتی رسمی.
راهحل: همیشه فیش واریز رسمی با مهر و نام شرکت صرافی دریافت کنید تا در صورت بروز مشکل، مدرک قانونی داشته باشید.
اشتباه سوم: نادیده گرفتن مستندات منشأ پول.
راهحل: حتی برای مبالغ کم، رسید واریز، فیش حقوقی یا مدرک اظهار ارز را نگه دارید تا بانک مقصد در صورت بازرسی، حساب گیرنده را مسدود نکند.
راهنمای گامبهگام عملی برای انتقال وجه از بانک ملی به خارج
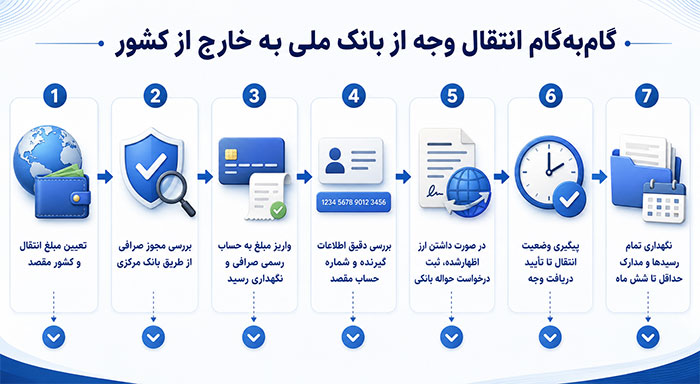
- ابتدا مشخص کنید مبلغ انتقالی و مقصد چیست؛ برای مبالغ کوچک صرافی مناسبتر است.
- مجوز فعالیت صرافی مدنظر را از سایت بانک مرکزی استعلام بگیرید.
- مبلغ ریالی را از حساب بانک ملی به حساب رسمی صرافی واریز کنید و فیش را نگه دارید.
- مشخصات گیرنده و حساب مقصد را دقیق و بدون غلط املایی وارد کنید.
- در صورت داشتن ارز اظهارشده در گمرک، درخواست حواله را از طریق بانک ملی ثبت کنید.
- پیگیری وضعیت تراکنش را تا دریافت تأیید نهایی گیرنده ادامه دهید.
- تمام مدارک و رسیدها را حداقل تا شش ماه بعد نگه دارید.
جمعبندی: کدام روش برای شما مناسبتر است؟
اگر به دنبال سادهترین و سریعترین راه انتقال وجه از بانک ملی به خارج هستید، صرافیهای مجاز با حساب شرکتی شفاف، بهترین گزینه برای اکثر مصارف روزمره مانند هزینه تحصیل یا خرید آنلاین است.
اگر ارز فیزیکی اظهارشده در گمرک دارید یا در شرایط خاصی مانند مقاصد بشردوستانه قرار دارید، مسیر ارز همراه مسافر از طریق بانک ملی میتواند گزینه رسمیتری باشد، هرچند محدودتر و کندتر است.
در هر دو حالت، مستندسازی منشأ پول و انتخاب واسطه دارای مجوز رسمی، مهمترین عاملی است که از مسدودشدن وجه یا حساب بانکی جلوگیری میکند. پیش از هر تراکنش بزرگ، بهتر است با کارشناس مالی یا حقوقی مشورت کنید، چرا که این مقاله جایگزین مشاوره تخصصی نیست.


